

教育ローンは本当に必要?奨学金との違いと知っておきたい利息の仕組み
- 関連トピックの最新記事はこちらから
- #スカラシップアドバイザー , #ファイナンシャルプランナー , #マネキャリサポーター , #合田菜実子 , #国家資格キャリアコンサルタント , #基礎心理カウンセラー , #奨学金 , #教育ローン , #給付型 , #貸与型
進学に必要なお金を準備する中で、奨学金や教育ローンを検討する家庭もあるでしょう。しかし、どちらも同じような制度だと思っていませんか?
実は、奨学金と教育ローンでは、お金を借りる人や返済の仕組みが異なります。また、借りたお金に利息がかかるものもあり、仕組みや違いを知らずに利用すると、思わぬ返済負担につながることもあります。
特に教育ローンは、保護者の借入となるため、慎重に検討する必要があります。ここでは、奨学金と教育ローンの違いや利息の仕組み、教育資金が足りないときにどの制度から検討すればよいのかを解説します。
1.奨学金と教育ローン、何が違うの?
奨学金と教育ローンの大きな違いは、誰が借りて、誰が返すのかという点です。日本学生支援機構(JASSO)の貸与奨学金は学生本人が借り、卒業後などに返還します。一方、教育ローンは一般的に保護者が契約者となり、返済する仕組みです。
奨学金には、大きく分けて返済義務がない給付奨学金と、返済が必要な貸与奨学金があります。日本学生支援機構の貸与奨学金などは、原則として貸与終了後に返還が始まりますが、教育ローンには在学中から返済が始まるものもあります。日本政策金融公庫の教育ローンでは、在学中は利息のみを返済し、元金を据え置く方式を選択できます。
2.教育資金が足りないとき、どの順番で考える?
①給付型の奨学金
給付奨学金は返還する必要がないため、まず確認したい制度です。ただし、家計や学業成績などの条件があり、誰でも利用できるわけではありません。日本学生支援機構の給付奨学金のほか、地方自治体、進学先の学校、財団などが実施する奨学金があります。年収制限や学力基準などが設けられており、貸与型よりも採用要件が厳しい場合があります。
また、給付型の奨学金と同様に返済義務がない制度として、授業料や入学金が減免される仕組みもありますので、各制度の採用条件を確認するようにしましょう。
②日本学生支援機構の貸与奨学金
次に検討したいのは、日本学生支援機構の貸与奨学金です。貸与奨学金には、無利子の第一種奨学金と、利子が付く第二種奨学金があります。第一種奨学金は、借りた金額のみを卒業後に返還するため、第二種奨学金より利息負担を抑えられます。ただし、家計基準、学力基準ともに、第二種奨学金より採用基準が厳しくなっています。両方の採用基準を満たした場合は、第一種奨学金と第二種奨学金を併用することもできます。第一種奨学金の採用が難しい場合は、第二種奨学金を検討しましょう。
第二種奨学金の金利は、2026年10月時点で年3%(利率固定方式)です。日本学生支援機構の貸与奨学金では、利率の上限が年3%と定められており、現時点では上限利率が適用されています。
【参考】
貸与奨学金(返済必要) | JASSO
給付奨学金(返済不要) | JASSO
③ 教育ローン
給付型・貸与型の奨学金を利用しても教育資金が足りない場合は、教育ローンが選択肢となります。教育ローンには、日本政策金融公庫の「国の教育ローン」や、銀行などが取り扱う民間の商品があります。「国の教育ローン」は、2026年10月時点で年4.05%の固定金利です。世帯年収などの利用条件があり、融資限度額は原則として子ども1人につき350万円、一定の条件を満たす場合は450万円です。民間の銀行などが取り扱う教育ローンの金利は、金融機関や商品によって異なります。
【参考】
教育一般貸付(国の教育ローン)|日本政策金融公庫
ここまで、教育資金が足りないときに検討したい3つの制度を紹介しました。ただし、これはあくまで基本的な検討順序です。奨学金は進学後に振り込まれることが多いため、入学前にまとまった資金が必要な場合は、教育ローンを併せて検討することもあります。
3.金利が違うと返済額はどれくらい変わる?
例えば、大学4年間で毎月5万円、合計240万円を借りた場合、金利によって返す金額はどれくらい変わるのでしょうか。
日本学生支援機構(JASSO)の貸与奨学金を例に、15年間で返還する場合を比較してみましょう。
【毎月5万円 年間60万円 4年間で240万円借りた場合の比較表】
毎月5万円 × 48か月=240万円/15年間・180回返還
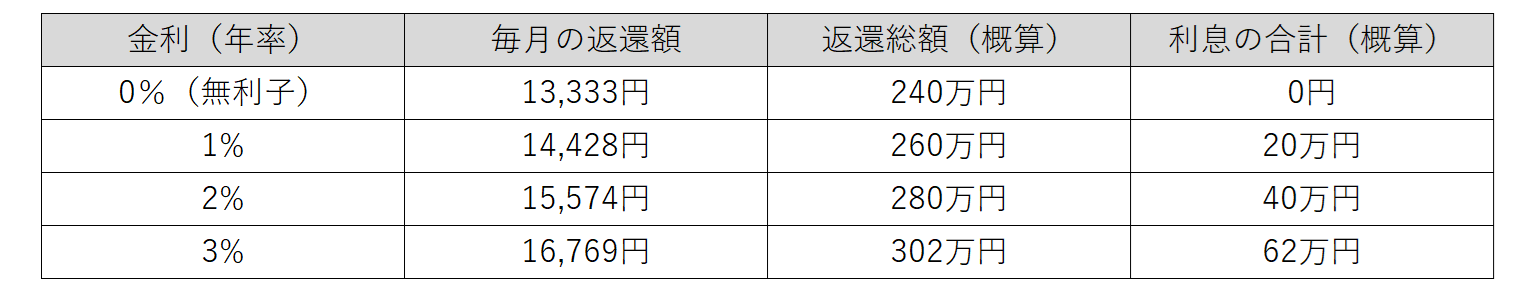 ※表中の数値は概算です。年1~3%はJASSO第二種奨学金の公式返還例、0%は同じ240万円を180回で返還する場合の計算値です。
出典:大学・返還例 | JASSO
この表からは、無利子の場合は240万円だけを返せばよいのに対し、年3%では約302万円と、利息だけで約62万円もの差があります。また、金利が1%上がると、返還総額は約20万円増えています。
この差を軽く考えず、借入額・金利・返還期間の3つをセットで確認することが大切です。また、一般的に返還期間が長くなるほど、毎月の負担は軽くなる一方で、利息の合計は増える傾向があります。
4.教育ローンを借りる前に確認したいこと
教育ローンは一般的に保護者が借りて返済するため、住宅ローンや生活費、老後資金を含む家計全体とのバランスを確認する必要があります。
日本政策金融公庫の「国の教育ローン」は、2026年10月時点で年4.05%の固定金利です。JASSOの第二種奨学金の上限利率である年3%より高い水準です。金利は金融情勢に応じて見直されるため、借りる際には最新の金利を確認しましょう。また、返済期間は最長20年ですが、返済期間が長くなるほど利息負担が増えることにも注意が必要です。
日本政策金融公庫の「返済シミュレーション」などで毎月の返済額を確認し、収入が減った場合も返済を続けられるか検討したうえで、必要な金額だけを借りましょう。
【参考】
国の教育ローン|日本政策金融公庫
教育ローン用 返済シミュレーション|日本政策金融公庫
借りられる額より、返せる額を大切に
教育資金が足りないときは、まず返還不要の給付奨学金や授業料減免などを確認し、それでも不足する場合は、貸与奨学金や教育ローンを検討しましょう。
奨学金や教育ローンは、進学の夢を後押ししてくれる心強い制度です。ただ、借りたお金は将来返していく必要があります。「いくら借りられるか」だけでなく、「無理なく返せるか」を基準に考えましょう。進学後の学生本人や保護者の負担が大きくなりすぎないよう、家族でよく話し合って、計画的に活用することが大切です。
- プロフィール : 合田 菜実子(ごうだ なみこ)
-
ファイナンシャルプランナー(CFP® 1級FP技能士) 国家資格キャリアコンサルタント 和光大学特任准教授 スカラシップアドバイザー(日本学生支援機構) 日本FP協会パーソナルファイナンスインストラクター 基礎心理カウンセラー
子育て期間中にファイナンシャルプランナー資格を取得。現在は、お金とキャリア教育の専門家(マネキャリサポーター®)として、若者たちの豊かな未来のために「金融経済教育」に積極的に取り組んでいる。金融庁関連、日本FP協会主催セミナーの他、大学や小中高校におけるお金の授業、高校での教育資金準備講座など講演多数。著書は『教えて合田先生!18歳までに知っておきたいお金の授業』(C&R研究所) 『子育て主婦が知っておきたいお金の話(経法ビジネス出版)』『小学生でもわかる、お金にまつわるそもそも事典』(C&R研究所 共著)など。
JFLEC (金融経済教育推進機構)認定アドバイザー
アドバイザー紹介ページ
日本FP協会パーソナルファイナンスインストラクター
https://www.jafp.or.jp/personal_finance/high/inst_disp/
和光大学特任准教授
https://www.wako.ac.jp/faculty-postgraduate/economics-business/economics/teacher.html
ウーマンライフパートナー会員 Women Life Partner
https://wlp.or.jp/
- オフィシャルWebサイト
- https://www.fpcareer.net/